
Bagbazar, Kathmandu, Nepal
Phone : 01-4228625
Fax
Email : tajanepalnews@gmail.com

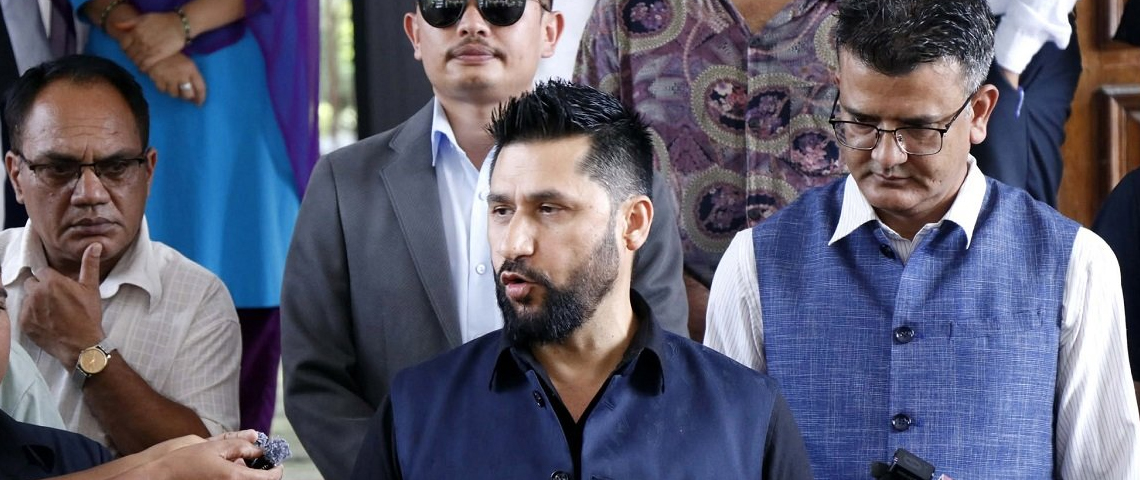
काठमाडौं । राष्ट्रिय स्वतन्त्र पार्टी (रास्वपा) ले निर्वाचनका बेला पुँजी बजार सुधारलाई प्राथमिकतामा राख्दै लगानीकर्तामाझ विभिन्न प्रतिबद्धता सार्वजनिक गरेको थियो । शेयर बजारलाई आधुनिक, पारदर्शी र लगानीमैत्री बनाउनेदेखि नियामक निकायको स्वायत्तता तथा नयाँ वित्तीय उपकरणको विकाससम्मका योजना घोषणापत्रमा समेटिएका थिए । तर सरकार गठन भएको आठ महिना बितिसक्दा पनि तीमध्ये अधिकांश प्रतिबद्धता पूर्ण रूपमा कार्यान्वयनमा आउन सकेका छैनन् ।
रास्वपा सभापति रवि लामिछानेले चुनावी घोषणापत्रमा उल्लेख गरिएका प्रतिबद्धता अब व्यवहारमा कार्यान्वयन गर्ने समय आएको बताइरहेका छन् । उनले प्रतिबद्धता पूरा गरेरै छाड्ने दाबी गरे पनि पुँजी बजारका लगानीकर्ताले भने सरकारको कामको प्रतिफल अझै अनुभूति गर्न पाएका छैनन् ।
रास्वपाको चुनावी घोषणापत्रका बुँदा नम्बर ३३, ३४ र ३५ मा पुँजी बजार सुधारसम्बन्धी विभिन्न योजना उल्लेख गरिएका छन् । ती योजनाले शेयर बजारको संरचनात्मक सुधार, लगानीको वातावरण निर्माण र आर्थिक सुशासन कायम गर्ने अपेक्षा लगानीकर्तामा जगाएको थियो । तर घोषणापत्रमा गरिएका प्रतिबद्धता र बजारको वर्तमान अवस्थाबीच ठूलो अन्तर देखिएको छ ।
निर्वाचनपछि उत्साहजनक रूपमा उकालो लागेको शेयर बजारले सरकार गठनपछि भने अपेक्षित गति लिन सकेको छैन । सरकार गठनअघिको अन्तिम कारोबार दिन नेप्से परिसूचक २ हजार ९५०.१६ अंकमा पुगेको थियो । अहिले परिसूचक २ हजार ६४८.८९ अंकमा झरेको छ । यस अवधिमा नेप्से ३०१ अंकभन्दा बढीले घटेको छ ।
सरकार गठनपछि बजारमा सुधार आउने, नीतिगत अन्योल हट्ने र लगानीकर्ताको मनोबल बढ्ने अपेक्षा गरिएको थियो । तर बजारले उत्साहजनक गति लिन नसक्दा लगानीकर्ताको अपेक्षा निराशामा परिणत हुन थालेको छ ।
यद्यपि सरकारले पुँजी बजार सुधारका लागि केही नीतिगत काम अघि बढाएको छ । आफ्टर मार्केट कारोबारमा अर्डर राख्ने व्यवस्था, मार्जिन कर्जा, पुँजी बजार सुधारको मार्गचित्र र २१ बुँदे बजार पुनरुत्थान कार्ययोजना त्यसका उदाहरण हुन् । तर यीमध्ये धेरैजसो विषय अझै नीतिगत तथा प्रक्रियागत चरणमै सीमित छन् ।
सरकारले गत भदौमा पुँजी बजार सुदृढीकरण तथा पुनरुत्थानका लागि २१ बुँदे कार्ययोजना सार्वजनिक गरेको थियो । उक्त कार्ययोजनामा नेपाल स्टक एक्सचेन्ज (नेप्से) को पुनर्संरचना, संस्थागत लगानीकर्ताको सहभागिता विस्तार, नयाँ वित्तीय उपकरणको विकास, नियामकीय सुधार र कारोबार प्रणालीको आधुनिकीकरणलगायत विषय समेटिएका छन् ।
पुँजी बजारलाई दीर्घकालीन रूपमा बलियो बनाउने उद्देश्यसहित ल्याइएको कार्ययोजनाले लगानीकर्तामा केही आशा जगाएको थियो । तर घोषणा भएको लामो समय बितिसक्दा पनि अधिकांश विषय कार्यान्वयनको चरणमा पुग्न सकेका छैनन् ।
नेप्सेको पुनर्संरचना, कारोबार प्रणालीमा सुधार र संस्थागत लगानीकर्ताको सहभागिता बढाउने विषय बजारको संरचनात्मक सुधारका लागि महत्वपूर्ण मानिन्छन् । तर यस्ता विषयमा ठोस परिणाम नदेखिँदा सरकारको प्रतिबद्धतामाथि प्रश्न उठ्न थालेको छ ।
बजारको सुधारका लागि केवल परिसूचक बढ्नु पर्याप्त हुँदैन । कारोबार प्रणाली विश्वसनीय बनाउने, नियामकलाई शक्तिशाली बनाउने, लगानीका विकल्प विस्तार गर्ने र बजारमा हुने अनियमितता नियन्त्रण गर्ने काम पनि उत्तिकै महत्वपूर्ण हुन्छ । यही क्षेत्रमा सरकारको कार्यसम्पादन अपेक्षाअनुसार प्रभावकारी हुन सकेको छैन ।
रास्वपाको घोषणापत्रमा समेटिएका पुँजी बजार सुधारका योजनामध्ये अन्तरदिवसीय अर्थात् इन्ट्राडे कारोबारमा तुलनात्मक रूपमा ठोस प्रगति भएको छ ।
नेपाल धितोपत्र बोर्डले इन्ट्राडे कारोबारसम्बन्धी अवधारणापत्र तयार गरी नियमावलीको प्रारम्भिक मस्यौदासमेत सार्वजनिक गरिसकेको छ । यसले लगानीकर्तालाई एउटै कारोबार दिनभित्र शेयर खरिद तथा बिक्री गर्ने अवसर उपलब्ध गराउने बाटो खोल्न सक्छ ।
त्यस्तै सर्ट सेलिङ सञ्चालनका लागि पनि तयारी अघि बढाइएको छ । धितोपत्र बोर्डले मार्जिन लेन्डिङ, इन्ट्राडे कारोबार, धितोपत्र सापटी तथा उधारो र सर्ट सेलिङलाई सहजीकरण गर्ने प्रक्रिया थालेको छ ।
तर यी व्यवस्था कार्यान्वयन गर्न कानुनी, प्राविधिक र जोखिम व्यवस्थापनसम्बन्धी विषय स्पष्ट हुन आवश्यक छ । त्यसैले तत्कालै सबै व्यवस्था सञ्चालनमा आउने अवस्था देखिएको छैन ।
विशेषगरी धितोपत्र सापटी तथा उधारोको व्यवस्था प्रभावकारी नबनाई सर्ट सेलिङ सञ्चालन गर्न कठिन हुने जानकारहरूको बुझाइ छ । सर्ट सेलिङका लागि आवश्यक शेयर उपलब्धता, कारोबारको निगरानी र जोखिम व्यवस्थापनको भरपर्दो प्रणाली तयार गर्नुपर्ने हुन्छ ।
इन्ट्राडे कारोबार र सर्ट सेलिङजस्ता उपकरणले बजारमा तरलता र कारोबारको सक्रियता बढाउन सक्छन् । तर पर्याप्त नियमन र जोखिम नियन्त्रणबिना यस्ता व्यवस्था लागू गर्दा बजारमा थप अस्थिरता उत्पन्न हुन सक्ने जोखिम पनि रहन्छ ।
त्यसैले सरकारले केवल नयाँ कारोबार प्रणाली सुरु गर्नेभन्दा पनि त्यसको नियमन र प्रभावकारी कार्यान्वयनलाई प्राथमिकता दिनुपर्ने देखिन्छ ।
नेपालको दोस्रो बजारमा व्यक्तिगत लगानीकर्ताको बाहुल्य रहँदै आएको छ । संस्थागत लगानीकर्ताको सहभागिता तुलनात्मक रूपमा कमजोर हुँदा बजारमा दीर्घकालीन लगानी र स्थायित्वको अभाव देखिने गरेको छ ।
यही समस्या समाधान गर्न धितोपत्र बोर्डले संस्थागत लगानीकर्ता नीति, २०८३ सार्वजनिक गरेको छ । नीतिले कर्मचारी सञ्चय कोष, नागरिक लगानी कोष, सामाजिक सुरक्षा कोष, बीमा कम्पनी तथा सामूहिक लगानी कोषलाई पुँजी बजारमा थप सक्रिय बनाउने लक्ष्य राखेको छ ।
संस्थागत लगानीकर्ताको सहभागिता बढेमा बजारमा दीर्घकालीन पूँजी परिचालन हुने, कारोबारमा स्थायित्व आउने र तरलता बढ्ने अपेक्षा गरिएको छ ।
संस्थागत लगानीकर्तासँग ठूलो पूँजी, अनुसन्धान क्षमता र व्यावसायिक लगानी व्यवस्थापनको अनुभव हुने भएकाले उनीहरूको सहभागिताले बजारलाई परिपक्व बनाउन सहयोग पुग्न सक्छ । तर नीति सार्वजनिक गर्नु मात्रै पर्याप्त हुँदैन । संस्थागत लगानीकर्ताले कुन क्षेत्रमा कति लगानी गर्न पाउने, जोखिम व्यवस्थापन कसरी गर्ने र लगानीसम्बन्धी निर्णय कसरी लिने भन्ने विषय पनि स्पष्ट हुनुपर्छ ।
सरकारले संस्थागत लगानीकर्ताको सहभागिता बढाउने लक्ष्य राखे पनि त्यसको प्रत्यक्ष प्रभाव दोस्रो बजारमा देखिन अझै समय लाग्ने देखिन्छ ।
रास्वपाले चुनावी घोषणापत्रमा धितोपत्र बोर्डको स्वायत्तता र नियामक निकायको सुदृढीकरणलाई पनि प्राथमिकता दिएको थियो । इनसाइडर ट्रेडिङ, कृत्रिम कारोबार र मूल्य हेरफेरजस्ता गतिविधिमा शून्य सहनशीलता अपनाउने प्रतिबद्धता पनि व्यक्त गरिएको थियो ।
पुँजी बजारको विश्वसनीयताका लागि नियामक निकाय स्वतन्त्र, सक्षम र जवाफदेही हुनु आवश्यक छ । बजारमा हुने अनियमितता नियन्त्रण गर्न अनुसन्धान क्षमता, प्राविधिक दक्षता र कानुनी अधिकार बलियो हुनुपर्छ ।
तर धितोपत्र बोर्डको पूर्ण स्वायत्तता, अनुसन्धान क्षमताको विस्तार र बजारमा हुने अनियमिततामाथि प्रभावकारी कारबाही गर्ने व्यवस्था अझै पूर्ण रूपमा कार्यान्वयन हुन सकेको छैन ।
लगानीकर्ताको विश्वास बजारको सबैभन्दा महत्वपूर्ण आधार हो । बजारमा सीमित व्यक्ति वा समूहले कृत्रिम रूपमा मूल्य प्रभावित गर्न सक्ने अवस्था रहिरह्यो भने सर्वसाधारण लगानीकर्ताको विश्वास कमजोर हुन्छ ।
त्यसैले सरकारले नियामकलाई राजनीतिक प्रभावबाट मुक्त राख्ने, अनुसन्धान तथा कारबाही प्रक्रिया प्रभावकारी बनाउने र बजारमा हुने अनियमिततामाथि निष्पक्ष कारबाही गर्ने व्यवस्था सुनिश्चित गर्न आवश्यक छ ।
पुँजी बजारलाई विविधीकृत र अन्तर्राष्ट्रिय स्तरको बनाउने प्रतिबद्धताअन्तर्गत सरकारले विभिन्न वित्तीय उपकरणको विकास गर्ने योजना पनि अघि सारेको थियो ।
डेरिभेटिभ उपकरणको विकास र वस्तु विनिमय बजार सञ्चालन यसका महत्वपूर्ण पक्ष हुन् । यस्ता उपकरणले लगानीकर्तालाई लगानी विविधीकरणको अवसर दिनुका साथै जोखिम व्यवस्थापनमा समेत सहयोग पुर्याउन सक्छन् ।
तर यी प्रतिबद्धता पनि अहिलेसम्म पूर्ण रूपमा कार्यान्वयन हुन सकेका छैनन् ।
त्यस्तै दीर्घकालीन पूर्वाधार परियोजनामा स्वदेशी पूँजी परिचालन गर्न इन्फ्रास्ट्रक्चर बन्ड र विशिष्टीकृत ऋणपत्र विकास गर्ने योजना घोषणापत्रमा समेटिएको थियो ।
सरकारले हरित ऋणपत्र, सामाजिक ऋणपत्र, विपद् ऋणपत्र र परियोजनाविशेष ऋणपत्रलाई बजार पुनरुत्थान कार्ययोजनामा समावेश गरेर नीतिगत आधार तयार पार्ने प्रयास गरेको छ । तर यस्ता उपकरणमार्फत ठूलो परिमाणमा पूँजी परिचालन गर्ने काम भने सुरु हुन सकेको छैन ।
नेपालमा पूर्वाधार निर्माणका लागि आवश्यक ठूलो पूँजी जुटाउन परम्परागत बैंकिङ कर्जामाथिको निर्भरता कम गर्नुपर्ने आवश्यकता छ । त्यसका लागि पुँजी बजारमार्फत दीर्घकालीन लगानी परिचालन गर्ने व्यवस्था प्रभावकारी हुन सक्छ ।
सरकारले पूर्वाधार ऋणपत्रलाई व्यवहारमा ल्याउन सके जलविद्युत्, सडक, पर्यटन तथा अन्य ठूला परियोजनामा स्वदेशी पूँजी परिचालन गर्न सहज हुनेछ ।
रास्वपाको घोषणापत्रमा गैरआवासीय नेपालीलाई नेपालको दोस्रो बजारमा सहज प्रवेश गराउने प्रतिबद्धता पनि समेटिएको थियो । यसबाट बाह्य पूँजीसँगै लगानीसम्बन्धी ज्ञान र अनुभव भित्र्याउने अपेक्षा गरिएको थियो ।
गैरआवासीय नेपालीले नेपालको शेयर बजारमा सहज रूपमा लगानी गर्न पाउने व्यवस्था भए बजारमा नयाँ पूँजीको प्रवेश हुन सक्छ । यसले बजारको आकार विस्तार गर्न र लगानीका नयाँ अवसर सिर्जना गर्न सहयोग पुर्याउन सक्छ ।
तर त्यसका लागि सहज पहिचान प्रमाणीकरण, डिम्याट खाता खोल्ने व्यवस्था, अनलाइन कारोबार प्रणाली र लगानीबाट प्राप्त प्रतिफल तथा मूलधन फिर्ता लैजान सक्ने कानुनी व्यवस्था आवश्यक हुन्छ ।
विदेशी लगानी तथा प्रविधि हस्तान्तरण र विदेशी विनिमयसम्बन्धी कानुनमा आवश्यक संशोधन तथा नीतिगत स्पष्टता नहुँदा गैरआवासीय नेपालीको प्रत्यक्ष कारोबार सुरु हुन सकेको छैन ।
नेपालमा लगानी गर्न इच्छुक गैरआवासीय नेपालीलाई सहज प्रवेश दिन सके पुँजी बजारमा नयाँ लगानीकर्ताको आधार विस्तार हुन सक्छ । तर लगानी भित्र्याउने र प्रतिफल फिर्ता लैजाने प्रक्रिया स्पष्ट तथा सरल नबनाए यो प्रतिबद्धता पनि घोषणामै सीमित रहने जोखिम छ ।
समग्रमा रास्वपाले चुनावी घोषणापत्रमा उल्लेख गरेका पुँजी बजार सुधारका विषय सरकारी कार्ययोजनामा समेटिएका छन् । इन्ट्राडे कारोबारको नियमावली मस्यौदा, संस्थागत लगानीकर्ता नीति र सर्ट सेलिङको तयारीलाई यस अवधिमा भएका महत्वपूर्ण प्रगतिका रूपमा लिन सकिन्छ ।
तर नियामकको पूर्ण स्वायत्तता, वस्तु विनिमय बजार सञ्चालन, गैरआवासीय नेपालीको प्रत्यक्ष लगानी, पूर्वाधार ऋणपत्रको विकास र नेप्सेको पुनर्संरचनाजस्ता विषय अझै कार्यान्वयनको प्रतीक्षामा छन् ।
सरकार गठन भएको आठ महिनामा शेयर बजारले अपेक्षित गति लिन नसक्नुको कारण एउटै नीतिगत कमजोरी मात्रै होइन । समग्र आर्थिक अवस्था, लगानीकर्ताको मनोविज्ञान, तरलता, ब्याजदर र बजारमा उपलब्ध लगानीका विकल्पले पनि परिसूचकलाई प्रभावित गर्छन् । त्यसैले नेप्से घटेकै आधारमा सरकारका सबै प्रयास असफल भएको निष्कर्ष निकाल्न मिल्दैन । तर घोषणापत्रमा गरिएका प्रतिबद्धताको कार्यान्वयन गति र बजारको अपेक्षाबीचको दूरी भने स्पष्ट देखिएको छ ।
रास्वपाले चुनावी घोषणापत्रमा पुँजी बजार सुधारका विषयलाई प्राथमिकतामा राखेर लगानीकर्तामाझ आशा जगाएको थियो । अब उक्त आशालाई वास्तविक उपलब्धिमा बदल्ने जिम्मेवारी सरकारको हो ।
लगानीकर्ताले भाषण, घोषणा र कार्ययोजनाभन्दा पनि व्यवहारमा देखिने सुधार खोजिरहेका छन् । बजारमा पारदर्शिता, नियामकीय विश्वसनीयता, नयाँ लगानीका अवसर र दीर्घकालीन पूँजी परिचालनको वातावरण तयार हुनु आवश्यक छ ।
रवि लामिछानेले प्रतिबद्धता कार्यान्वयन गर्ने बताइरहँदा सरकारले त्यसका लागि स्पष्ट समयसीमा र कार्ययोजना सार्वजनिक गर्नुपर्ने देखिन्छ । घोषणापत्रमा उल्लेख भएका विषयलाई प्राथमिकताका आधारमा वर्गीकरण गरेर कुन काम कहिलेसम्म सम्पन्न गर्ने भन्ने स्पष्ट खाका सार्वजनिक गर्न सके लगानीकर्ताको विश्वास बढ्न सक्छ ।
अन्ततः पुँजी बजार सुधारको मूल्यांकन नेप्से परिसूचक कति अंकले बढ्यो भन्ने आधारमा मात्रै हुनुहुँदैन । बजार कति पारदर्शी भयो, लगानीकर्ताले कति सुरक्षा पाए, नयाँ वित्तीय उपकरण कति विकास भए र दीर्घकालीन पूँजी परिचालन कति बढ्यो भन्ने आधारमा हुनुपर्छ । सरकारले यी क्षेत्रमा परिणाम दिन सके मात्रै चुनावी घोषणापत्रका वाचा व्यवहारमा कार्यान्वयन भएको मानिनेछ ।

२०८३ मंसिर २
ताजा नेपाल
२०८३ मंसिर २
ताजा नेपाल

२०८३ मंसिर १
ताजा नेपाल


